



Pourquoi un Pacte Papin ?
Vous avez bâti votre entreprise pendant vingt ou trente ans. La retraite approche, aucun de vos enfants ne souhaite reprendre, et vous vous demandez à qui confier ce que vous avez construit. La réponse se trouve peut-être déjà dans vos équipes. Le projet de loi de finances (PLF) pour 2027, présenté le 1er octobre 2026, crée un dispositif dédié : le Pacte Papin. Le 30 octobre, les députés ont adopté et réécrit l’article qui le porte. Le texte a donc déjà bougé, et il peut encore bouger.
Pourquoi un pacte "Papin" ?
Le Pacte Dutreil allège depuis plus de vingt ans la fiscalité des transmissions familiales. Rien d’équivalent n’existait pour une reprise hors du cercle familial. Le besoin est pourtant massif : d’après les chiffres avancés lors de la présentation du budget, environ 370 000 entreprises devront être transmises d’ici 2030, et 500 000 dans les dix ans, soit quelque trois millions de salariés concernés.
Le Pacte Papin, qui porte le nom du ministre chargé des PME, Serge Papin, figure à l’article 10 du PLF 2027. Il vient compléter le Pacte Dutreil, que le gouvernement ne modifie pas.
Ce que prévoit le texte
Pour les salariés qui reprennent
Le projet initial ramenait les droits d’enregistrement payés par les acheteurs à 0,1 %, contre 3 % aujourd’hui pour les parts sociales (de SARL notamment) et 3 à 5 % pour un fonds de commerce. Sur une transaction de plusieurs centaines de milliers d’euros, l’écart se chiffre en dizaines de milliers d’euros.
Pour l'entreprise reprise
Le texte prévoit un suramortissement : l’entreprise rachetée déduit de son résultat imposable une fraction supplémentaire du prix de ses investissements neufs, 60 % pour une micro-entreprise et 30 % pour les autres PME. Les députés ont plafonné l’assiette de cet avantage à 10 % du chiffre d’affaires (hors micro-entreprises). Il est subordonné à un engagement de maintien de l’emploi, dont les modalités seront fixées par décret.
Pour le dirigeant qui cède
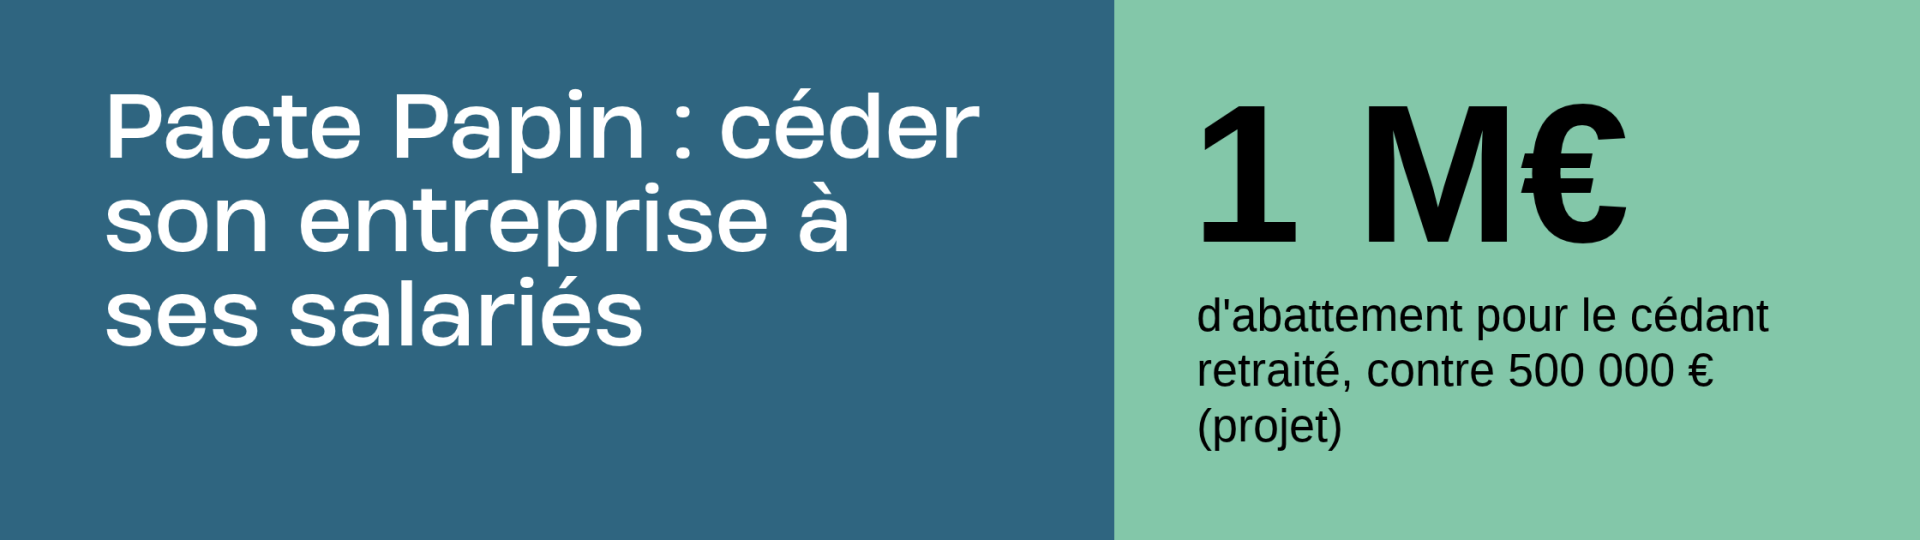
C’est le point qui a changé. Le projet initial doublait l’abattement de 500 000 € dont bénéficie déjà le dirigeant qui part à la retraite, pour le porter à 1 million d’euros. Le 30 octobre, les députés ont supprimé ce doublement, par un amendement adopté à une voix près (27 voix contre 25), contre l’avis du gouvernement. L’abattement actuel de 500 000 € reste applicable, sous ses conditions habituelles. Les prélèvements sociaux, eux, restent dus.
Ce que les députés ont changé
En première lecture, l’Assemblée a réécrit l’article 10 sur plusieurs points :
- les salariés repreneurs doivent détenir la majorité du capital et des droits de vote, ce qui laisse une place à des investisseurs extérieurs minoritaires ;
- le cédant peut accompagner les repreneurs pendant douze mois au plus après avoir quitté ses fonctions de direction ;
- le doublement de l’abattement du cédant est supprimé ;
- le champ agricole est élargi : abattement doublé lorsque la cession profite à de nouveaux agriculteurs qui gardent l’exploitation cinq ans, et droits de mutation à 0,1 % sur une fraction du prix de certains immeubles ruraux, dans la limite de 150 000 €.
Les conditions du texte initial
- l’entreprise doit exister depuis au moins 5 ans et être imposée au régime réel ;
- la cession doit porter sur la totalité des titres ou donner plus de 50 % des droits de vote ;
- au moins un repreneur doit avoir été salarié de l’entreprise pendant 5 ans au cours des 10 dernières années ;
- les repreneurs s’engagent à conserver les titres et à diriger l’entreprise pendant 5 ans, et l’activité doit continuer pendant cette période ;
- le cédant doit cesser toute fonction de direction dans l’entreprise ;
- le dispositif vise les cessions réalisées entre le 1er janvier 2027 et le 31 décembre 2029.
Où en est le texte ?
L’Assemblée nationale a adopté l’article 10 le 30 octobre 2026. Ce n’est qu’une étape : la première lecture doit se terminer vers le 17 novembre, puis le texte passera au Sénat, et la loi de finances devrait être votée fin décembre. Taux, plafonds et conditions peuvent encore évoluer d’ici là.
Exemple chiffré : une SARL de 12 salariés
Mme Martin, 63 ans, est gérante majoritaire d’une SARL de maintenance industrielle de 12 salariés. Elle cède 100 % des parts à deux de ses salariés, dont son chef d’atelier, présent depuis 9 ans. Prix de cession : 800 000 €. Elle avait créé la société avec 100 000 € de capital : sa plus-value est de 700 000 €.
| Poste | Règles actuelles | Avec le Pacte Papin tel qu’adopté par l’Assemblée (projet) |
|---|---|---|
| Plus-value après abattement retraite | 200 000 € (700 000 − 500 000) | 200 000 € (l’abattement reste à 500 000 €) |
| Impôt sur le revenu à 12,8 % | 25 600 € | 25 600 € |
| Droits d’enregistrement payés par les repreneurs | 23 310 € (3 % après abattement de 23 000 €) | 800 € (0,1 %, si cette réduction est maintenue) |
| Économie sur ces deux postes | — | environ 22 500 € |
Avec le texte initial, l’économie aurait été d’environ 48 000 €, car l’impôt sur la plus-value tombait à zéro. Ces montants sont des ordres de grandeur, calculés sur le projet de loi, hors dispositifs particuliers. Les prélèvements sociaux sur la plus-value restent dus dans tous les cas et ne figurent pas dans le tableau.
Points de vigilance
- Rien n’est encore voté définitivement. Le texte a déjà été réécrit une fois et peut l’être encore. Ne signez rien sur la seule base du projet.
- L’avantage du cédant a fondu. Si le doublement de l’abattement n’est pas rétabli au Sénat, le gain principal se situera du côté des repreneurs.
- Les engagements de 5 ans sont stricts. Si un repreneur quitte la direction ou revend trop tôt, l’avantage pourrait être remis en cause.
- Le financement reste la vraie difficulté. Un avantage fiscal ne remplace pas un plan de financement solide : apport des salariés, prêt bancaire, crédit-vendeur, holding de reprise.
- L’aspect social compte autant que le fiscal. Statut des repreneurs, contrats de travail, gouvernance : une reprise par les salariés change l’organisation de toute l’équipe.
Les étapes pour préparer une reprise par vos salariés
- Faire évaluer votre entreprise à partir de comptes à jour et d’une comptabilité fiable
- Identifier un ou plusieurs salariés motivés ayant au moins 5 ans d’ancienneté
- Vérifier que la société a au moins 5 ans et relève du régime réel
- Simuler l’impôt sur votre plus-value avec et sans Pacte Papin
- Construire le plan de financement des repreneurs (banque, crédit-vendeur, holding)
- Prévoir une période d’accompagnement des repreneurs avant votre départ
- Attendre le vote définitif de la loi de finances, fin 2026, avant de fixer la date de cession
Conclusion
Le Pacte Papin pourrait rendre la reprise par les salariés nettement moins coûteuse pour ceux qui reprennent. Si vous envisagez de céder entre 2027 et 2029, c’est le moment de préparer le terrain : une transmission réussie se prépare en général plusieurs années à l’avance.
Votre expert-comptable vous accompagne à chaque étape : évaluation, simulation fiscale, montage du financement et aspects sociaux de la reprise. Contactez Fiduciaire Wilson pour faire le point sur votre projet de transmission.
FAQ
Le Pacte Papin est-il déjà applicable ? Non. Il figure dans le projet de loi de finances pour 2027, en cours d’examen au Parlement. S’il est adopté, il visera les cessions réalisées du 1er janvier 2027 au 31 décembre 2029.
L’abattement du dirigeant passe-t-il à 1 million d’euros ? Pas à ce stade. Le projet initial le prévoyait, mais les députés ont supprimé ce doublement le 30 octobre 2026. L’abattement actuel de 500 000 € s’applique, sous conditions. Le Sénat pourrait encore modifier ce point.
Faut-il que tous les repreneurs soient salariés ? Le texte initial exigeait qu’au moins un repreneur ait été salarié de l’entreprise pendant 5 ans au cours des 10 dernières années. Les députés ont ajouté que les salariés repreneurs doivent détenir la majorité du capital et des droits de vote.
Le Pacte Dutreil est-il supprimé ? Non. Le gouvernement a indiqué ne pas modifier le Pacte Dutreil, qui reste réservé aux transmissions familiales (donations et successions). Le Pacte Papin vise les reprises hors du cercle familial.
Les exploitations agricoles sont-elles concernées ? Oui, l’Assemblée a élargi le dispositif au secteur agricole, sous conditions, notamment un engagement de garder l’exploitation pendant cinq ans.